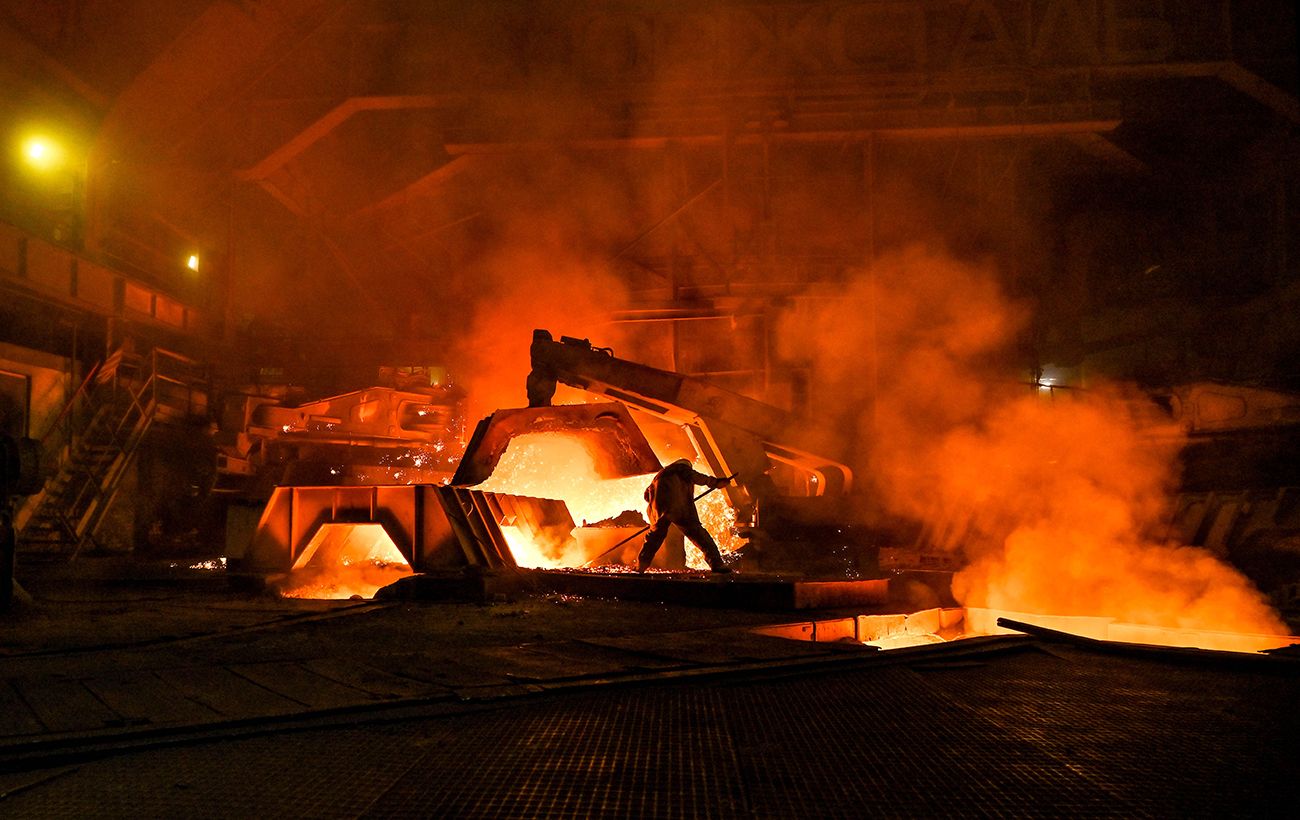
Українська металургія, яка десятиліттями слугувала фундаментом національної економіки, опинилася у найглибшій кризі за всі часи незалежності. Комбінація масованих обстрілів енергетичної інфраструктури, логістичного паралічу та посилення торговельних бар’єрів на Заході поставила галузь на межу виживання. Серпневі показники виробництва сталі шокували ринок: падіння склало понад 57%. Вимушена зупинка таких гігантів, як «Запоріжсталь», «Каметсталь» та криворізький ArcelorMittal, спровокувала ланцюгову реакцію, яка зачепила видобувний сектор, транспортну систему та соціальну стабільність цілих регіонів.
Історично український гірничо-металургійний комплекс (ГМК) забезпечував близько 10% ВВП та третину валютних надходжень держави. Навіть після втрати потужностей у Маріуполі у 2022 році, металурги продовжували тримати економічний фронт. Проте сьогодні частка галузі у ВВП скоротилася майже вдвічі — до 5,5%. Проблема полягає не лише у фізичних руйнуваннях. Енергетичний дефіцит та різке здорожчання електрики роблять виробництво нерентабельним, а обмеження морського експорту змушують підприємства працювати «в стіл» або зупинятися через переповнені склади.
## Ефект доміно: від логістики до соціальної напруги
Криза в металургії — це не лише проблема власників заводів. ГМК є ключовим клієнтом для державних монополій та суміжних галузей. За підрахунками аналітиків GMK Center, сталевари забезпечують до 40% завантаження «Укрзалізниці» та аналогічну частку вантажообігу морських портів. Кожна зупинена піч на комбінаті автоматично означає порожні вагони, простої в портах та падіння замовлень у машинобудуванні, де ГМК генерує п’яту частину попиту.
Соціальний аспект ситуації ще гостріший. У секторі безпосередньо зайнято близько 70 тисяч працівників, але з урахуванням суміжних підприємств від стабільної роботи заводів залежить добробут 350 тисяч українських родин. У таких містах, як Кам’янське, Запоріжжя чи Кривий Ріг, металургійні комбінати є не просто платниками податків, а основою життєдіяльності міської інфраструктури.
Ситуацію ускладнює невизначеність щодо термінів відновлення. На відміну від легкого виробництва, металургія потребує колосальних інвестицій у перезапуск. Наразі фахівці лише оцінюють масштаби пошкоджень на об’єктах «Метінвесту». Через військові ризики доставка специфічного обладнання та розбір завалів перетворюються на надскладні інженерні завдання, що можуть тривати місяцями, а то й роками.
## Зовнішні бар’єри та експансія імпорту
Поки українські виробники борються за виживання, зовнішні ринки стають дедалі агресивнішими. Європейський Союз, який раніше поглинав до 80% нашого експорту сталі, запроваджує нові екологічні та торговельні обмеження. Запровадження механізму CBAM (вуглецевого коригування імпорту) та оновлені квоти з 2026 року загрожують Україні втратою ще 60% обсягів постачань до ЄС. Для компаній рівня «Метінвесту» це означає втрату сотень мільйонів євро щорічної виручки.
Парадоксально, але на тлі падіння власного виробництва Україна стрімко відкриває двері для іноземної продукції. Частка імпорту на внутрішньому ринку злетіла з довоєнних 15% до майже 50%. Турецька та китайська сталь поступово витісняє вітчизняну навіть у державних проєктах відновлення.
Вихід із піке потребує нестандартних державних рішень. Бізнес-спільнота пропонує створити спеціалізований Фонд відновлення ГМК, який би працював за принципом енергетичного фонду, залучаючи міжнародні гранти та конфісковані російські активи. Йдеться про компенсаційні механізми, де на кожен проєкт відновлення можна було б спрямувати до 100 млн доларів. Окрім фінансової підтримки, критично важливими є дипломатичні кроки: переговори з Брюсселем про «військові пільги» щодо CBAM та остаточне розблокування глибоководних портів для експорту металу. Без цих кроків Україна ризикує перетворитися з великого експортера сталі на країну, що повністю залежить від зовнішніх постачань металу для власної відбудови.


