Ринкове піке: чому українське збіжжя втрачає в ціні та як виживати аграріям
Вітчизняний аграрний ринок наприкінці жовтня 2026 року опинився у зоні турбулентності. Аналітичний звіт AgroMarket UUB від Української універсальної біржі за період з 20 по 26 жовтня фіксує низхідну динаміку вартості більшості ключових культур. Ситуація, що склалася, є результатом складного переплетення логістичних тупиків, погодних аномалій та глобальних коливань на провідних торгових майданчиках світу.
Головним дестабілізуючим фактором залишається логістичний колапс на півдні країни. Традиційні ворота українського експорту — дунайські порти — наразі не справляються з напливом вантажів. Це змушує трейдерів шукати альтернативні маршрути через румунські Галац, Браїлу та Констанцу. Проте така диверсифікація суттєво здорожує кожен етап перевезення, що в кінцевому результаті лягає на плечі виробника через зниження закупівельних цін. До того ж висока вологість кукурудзи нового врожаю вимагає додаткових енерговитрат на досушування, що перетворює спотові продажі на фактично збиткову справу для фермерських господарств.
Цінові антирекорди пшениці та кукурудзи
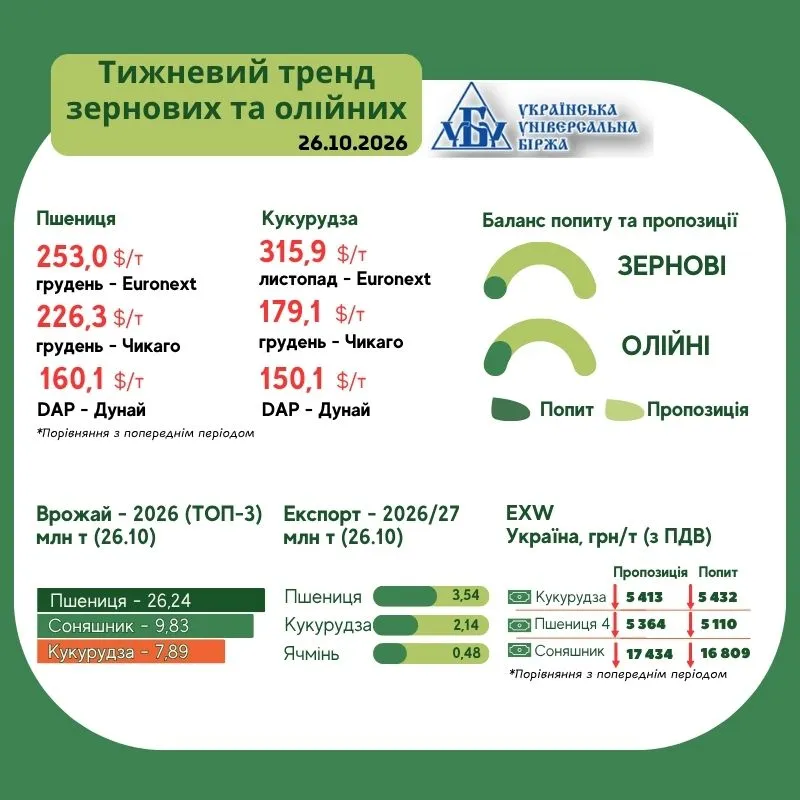
Сектор зернових продемонстрував найбільш відчутне падіння. Найбільше постраждала пшениця: цінові індикативи для другого та третього класів обвалилися майже на 13% лише за один тиждень. Станом на кінець жовтня тонна продовольчої пшениці 2-го класу оцінювалася в середньому у 5 720 грн, а 3-го класу — у 5 461 грн. Навіть фуражне зерно (4-й клас) втратило у вартості понад 6%, опустившись до позначки 5 236 грн за тонну. Таке круте піке зумовлене слабким внутрішнім попитом та тиском з боку світового ринку, де на Чиказькій біржі ф’ючерси також демонструють негативний тренд.
Ситуація з кукурудзою виглядає не менш тривожно. Середня ціна зупинилася на позначці 5 422 грн за тонну, що на 7,95% менше порівняно з попереднім звітним періодом. На базисі DAP-Дунай ціна становить близько 150 доларів, тоді як на європейському майданчику Euronext листопадові контракти торгуються значно дорожче — на рівні 315,9 долара. Така розбіжність підкреслює глибоку проблему українського ринку: неможливість ефективно реалізувати товар через інфраструктурні обмеження навіть при високому глобальному попиті.
Олійний сектор: протистояння та єдиний острівець стабільності
У сегменті олійних культур спостерігається справжня «війна нервів» між фермерами та переробними заводами. Ринок соняшнику увійшов у фазу стагнації із середньою ціною 17 121 грн за тонну (-5,22%). Переробники, користуючись піком збору врожаю, намагаються максимально збити ціну, проте аграрії зайняли жорстку оборонну позицію. Багато господарств воліють тримати насіння у сховищах, аніж продавати його нижче собівартості, сподіваючись на зміну кон’юнктури взимку.
Єдиною культурою, яка втрималася в «зеленій зоні», стала соя. Її вартість незначно, але зросла — на 0,53%, досягнувши 17 529 грн за тонну. Стабільність сої пояснюється її високою ліквідністю та стійким попитом на зовнішніх ринках, хоча глобальні чинники, такі як знецінення бразильського реала та активне завершення жнив у США, вже починають тиснути на котирування січневих контрактів на міжнародних біржах.
Для мінімізації фінансових втрат галузеві фахівці пропонують виробникам радикально змінити стратегію реалізації. Зокрема, рекомендується повністю відмовитися від негайних спотових продажів кукурудзи, якщо немає попередньо укладених форвардних угод. Оптимальним сценарієм є закладання зерна на зберігання щонайменше до середини зими або початку весни, коли логістичне навантаження може знизитися, а ціни традиційно підуть угору. Також експерти радять активніше використовувати збіжжя для натуральних розрахунків з орендодавцями паїв, що дозволить зберегти обігові кошти в умовах цінового дефіциту.