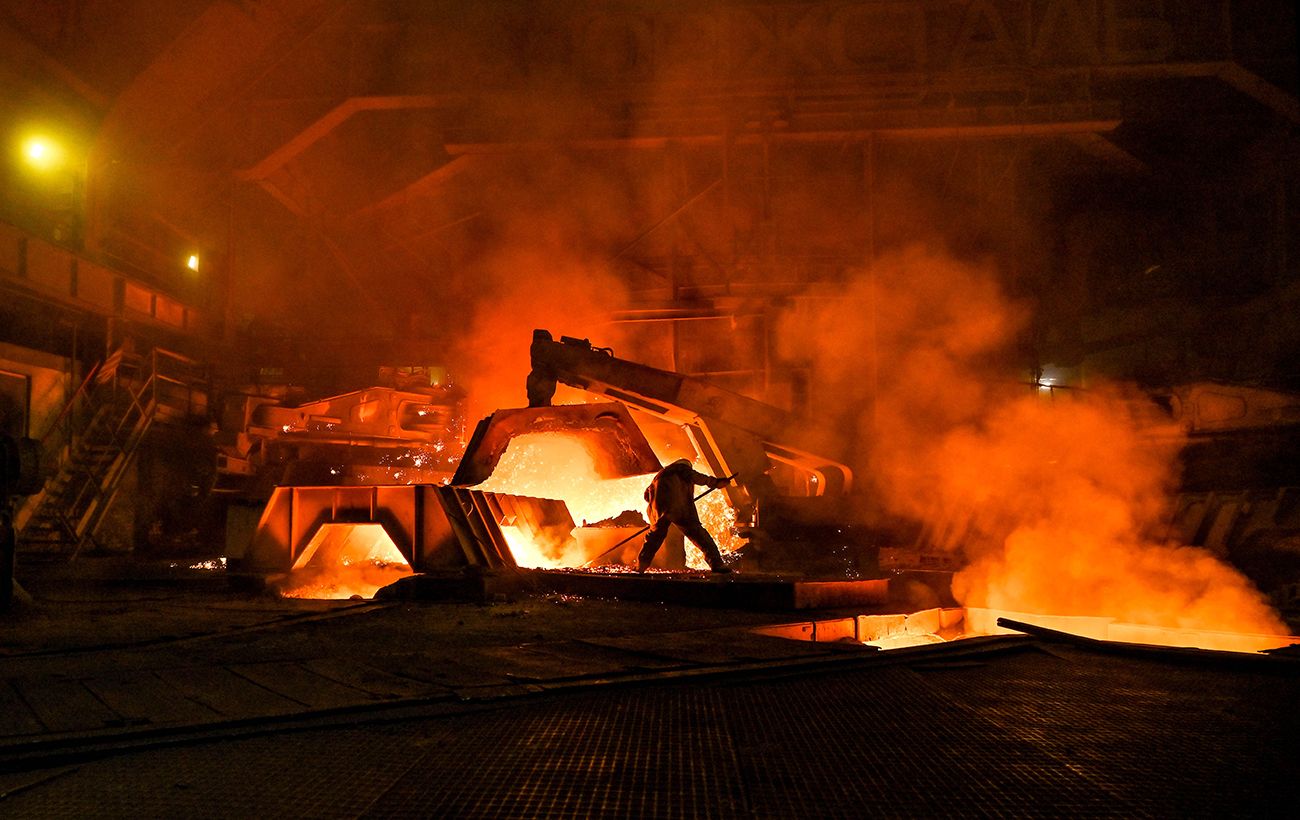
Украинская металлургия, которая десятилетиями служила фундаментом национальной экономики, оказалась в глубочайшем кризисе за все время независимости. Комбинация массированных обстрелов энергетической инфраструктуры, логистического паралича и усиления торговых барьеров на Западе поставила отрасль на грань выживания. Августовские показатели производства стали шокировали рынок: падение составило более 57%. Вынужденная остановка таких гигантов, как «Запорожсталь», «Каметсталь» и криворожский ArcelorMittal, спровоцировала цепную реакцию, которая затронула добывающий сектор, транспортную систему и социальную стабильность целых регионов.
Исторически украинский горно-металлургический комплекс (ГМК) обеспечивал около 10% ВВП и треть валютных поступлений государства. Даже после потери мощностей в Мариуполе в 2022 году, металлурги продолжали держать экономический фронт. Однако сегодня доля отрасли в ВВП сократилась почти вдвое — до 5,5%. Проблема заключается не только в физических разрушениях. Энергетический дефицит и резкое удорожание электроэнергии делают производство убыточным, а ограничения морского экспорта заставляют предприятия работать «в стол» или останавливаться из-за переполненных складов.
## Эффект домино: от логистики до социальной напряженности
Кризис в металлургии — это не только проблема владельцев заводов. ГМК является ключевым клиентом для государственных монополий и смежных отраслей. По подсчетам аналитиков GMK Center, сталевары обеспечивают до 40% загрузки «Укрзализныци» и аналогичную долю грузооборота морских портов. Каждая остановленная печь на комбинате автоматически означает пустые вагоны, простои в портах и падение заказов в машиностроении, где ГМК генерирует пятую часть спроса.
Социальный аспект ситуации еще острее. В секторе непосредственно занято около 70 тысяч работников, но с учетом смежных предприятий от стабильной работы заводов зависит благосостояние 350 тысяч украинских семей. В таких городах, как Каменское, Запорожье или Кривой Рог, металлургические комбинаты являются не просто плательщиками налогов, а основой жизнедеятельности городской инфраструктуры.
Ситуацию усложняет неопределенность относительно сроков восстановления. В отличие от легкого производства, металлургия требует колоссальных инвестиций в перезапуск. В настоящее время специалисты лишь оценивают масштабы повреждений на объектах «Метинвеста». Из-за военных рисков доставка специфического оборудования и разбор завалов превращаются в сложнейшие инженерные задачи, которые могут длиться месяцами, а то и годами.
## Внешние барьеры и экспансия импорта
Пока украинские производители борются за выживание, внешние рынки становятся все более агрессивными. Европейский Союз, который ранее поглощал до 80% нашего экспорта стали, вводит новые экологические и торговые ограничения. Введение механизма CBAM (углеродной корректировки импорта) и обновленные квоты с 2026 года угрожают Украине потерей еще 60% объемов поставок в ЕС. Для компаний уровня «Метинвеста» это означает потерю сотен миллионов евро ежегодной выручки.
Парадоксально, но на фоне падения собственного производства Украина стремительно открывает двери для иностранной продукции. Доля импорта на внутреннем рынке взлетела с довоенных 15% до почти 50%. Турецкая и китайская сталь постепенно вытесняет отечественную даже в государственных проектах восстановления.
Выход из пике требует нестандартных государственных решений. Бизнес-сообщество предлагает создать специализированный Фонд восстановления ГМК, который бы работал по принципу энергетического фонда, привлекая международные гранты и конфискованные российские активы. Речь идет о компенсационных механизмах, где на каждый проект восстановления можно было бы направить до 100 млн долларов. Кроме финансовой поддержки, критически важными являются дипломатические шаги: переговоры с Брюсселем о «военных льготах» по CBAM и окончательное разблокирование глубоководных портов для экспорта металла. Без этих шагов Украина рискует превратиться из крупного экспортера стали в страну, полностью зависимую от внешних поставок металла для собственной реконструкции.


