Рыночное пике: почему украинское зерно теряет в цене и как выживать аграриям
Внутренний аграрный рынок в конце октября 2026 года оказался в зоне турбулентности. Аналитический отчет AgroMarket UUB от Украинской универсальной биржи за период с 20 по 26 октября фиксирует нисходящую динамику стоимости большинства ключевых культур. Ситуация, сложившаяся, является результатом сложного переплетения логистических тупиков, погодных аномалий и глобальных колебаний на ведущих торговых площадках мира.
Главным дестабилизирующим фактором остается логистический коллапс на юге страны. Традиционные ворота украинского экспорта — дунайские порты — в настоящее время не справляются с наплывом грузов. Это заставляет трейдеров искать альтернативные маршруты через румынские Галац, Браилу и Констанцу. Однако такая диверсификация существенно удорожает каждый этап перевозки, что в конечном итоге ложится на плечи производителя через снижение закупочных цен. Кроме того, высокая влажность кукурузы нового урожая требует дополнительных энергозатрат на досушивание, что превращает спотовые продажи в фактически убыточное дело для фермерских хозяйств.
Ценовые антирекорды пшеницы и кукурузы
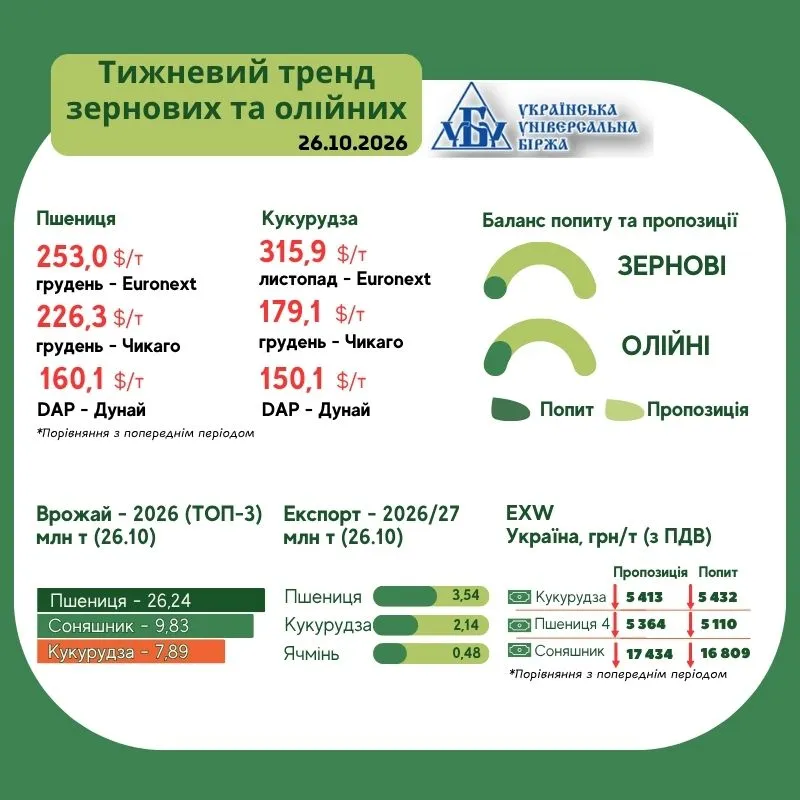
Сектор зерновых продемонстрировал наиболее ощутимое падение. Больше всего пострадала пшеница: ценовые индикативы для второго и третьего классов обвалились почти на 13% всего за одну неделю. Состоянием на конец октября тонна продовольственной пшеницы 2-го класса оценивалась в среднем в 5 720 грн, а 3-го класса — в 5 461 грн. Даже фуражное зерно (4-й класс) потеряло в стоимости более 6%, опустившись до отметки 5 236 грн за тонну. Такое крутое пике обусловлено слабым внутренним спросом и давлением со стороны мирового рынка, где на Чикагской бирже фьючерсы также демонстрируют негативный тренд.
Ситуация с кукурузой выглядит не менее тревожно. Средняя цена остановилась на отметке 5 422 грн за тонну, что на 7,95% меньше по сравнению с предыдущим отчетным периодом. На базе DAP-Дунай цена составляет около 150 долларов, тогда как на европейской площадке Euronext ноябрьские контракты торгуются значительно дороже — на уровне 315,9 долларов. Такая разница подчеркивает глубокую проблему украинского рынка: невозможность эффективно реализовать товар через инфраструктурные ограничения даже при высоком глобальном спросе.
Масличный сектор: противостояние и единственный островок стабильности
В сегменте масличных культур наблюдается настоящая «война нервов» между фермерами и перерабатывающими заводами. Рынок подсолнечника вошел в фазу стагнации со средней ценой 17 121 грн за тонну (-5,22%). Переработчики, пользуясь пиком сбора урожая, пытаются максимально сбить цену, однако аграрии заняли жесткую оборонительную позицию. Многие хозяйства предпочитают держать семена в хранилищах, нежели продавать их ниже себестоимости, надеясь на изменение конъюнктуры зимой.
Единственной культурой, которая удержалась в «зеленой зоне», стала соя. Ее стоимость незначительно, но возросла — на 0,53%, достигнув 17 529 грн за тонну. Стабильность сои объясняется ее высокой ликвидностью и устойчивым спросом на внешних рынках, хотя глобальные факторы, такие как обесценивание бразильского реала и активное завершение уборки урожая в США, уже начинают давить на котировки январских контрактов на международных биржах.
Для минимизации финансовых потерь отраслевые специалисты предлагают производителям радикально изменить стратегию реализации. В частности, рекомендуется полностью отказаться от немедленных спотовых продаж кукурузы, если нет предварительно заключенных форвардных соглашений. Оптимальным сценарием является закладка зерна на хранение как минимум до середины зимы или начала весны, когда логистическая нагрузка может снизиться, а цены традиционно пойдут вверх. Также эксперты советуют активнее использовать зерно для натуральных расчетов с арендаторами паев, что позволит сохранить оборотные средства в условиях ценового дефицита.