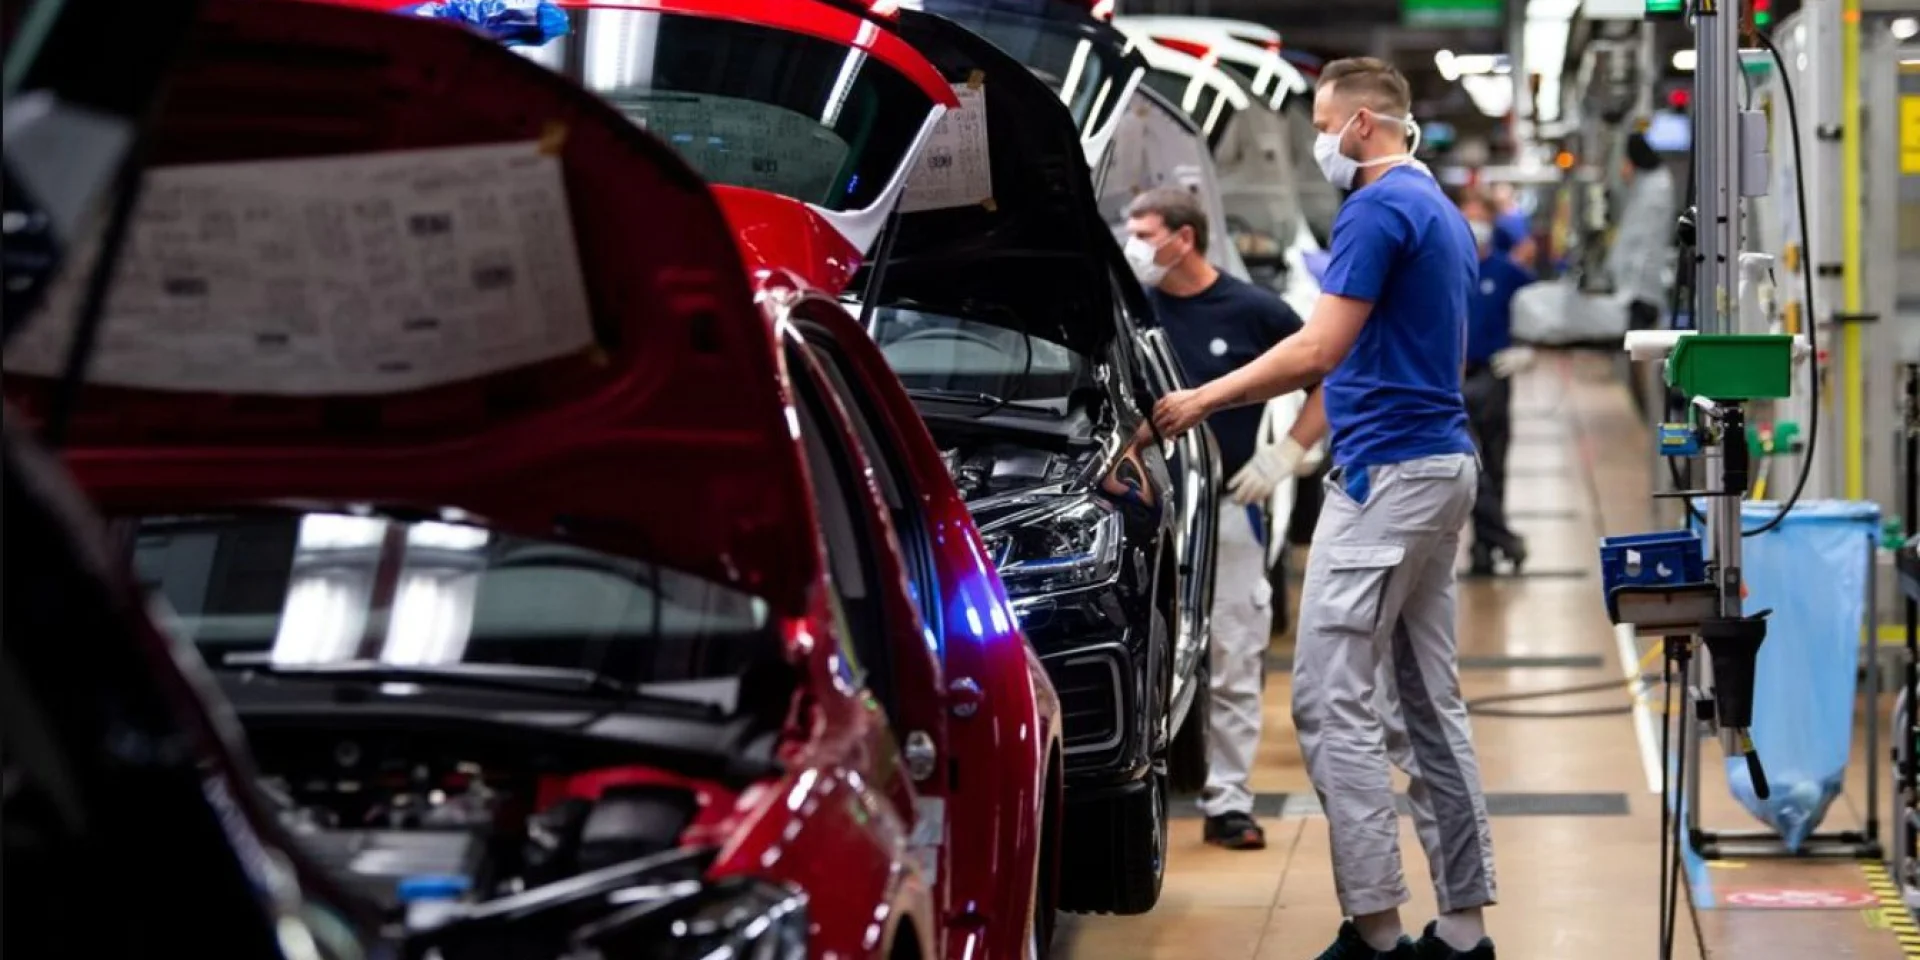
Автомобільна промисловість Європейського Союзу, яка десятиліттями вважалася локомотивом континентальної економіки, опинилася перед обличчям безпрецедентного виклику. Нове дослідження консалтингового гіганта EY, підготовлене на замовлення Європейської асоціації автовиробників (ACEA), констатує тривожну трансформацію ринку: автовиробники втратили статус пріоритетних клієнтів у боротьбі за стратегічні ресурси. Сьогодні їхніми головними конкурентами стали технологічні корпорації, що розбудовують інфраструктуру для штучного інтелекту та дата-центрів.
Ця ситуація кардинально відрізняється від логістичного хаосу часів пандемії COVID-19. Тоді йшлося про тимчасові розриви ланцюгів постачання, зараз же мова про фундаментальний перерозподіл глобальних ресурсів. За оцінками аналітиків, рівень концентрації постачальників для критичних автокомпонентів досяг 4,6 бала за 5-бальною шкалою ризику. Найбільш вразливими позиціями визнано напівпровідники, сировинний кремній, вольфрам та рідкісноземельні магніти, необхідні для виробництва сучасних електромобілів.
## Ресурсна монополія та «технологічний канібалізм»
Головна вразливість Європи полягає не лише у відсутності власних родовищ, а й у тотальній залежності від переробних потужностей. Китай сьогодні фактично контролює світовий ринок рафінування рідкісноземельних елементів, галію та германію. Історично склалося так, що європейська промисловість виносила екологічно брудні та енергомісткі процеси переробки за межі континенту, що тепер обернулося політичною пасткою. Будь-які регуляторні зміни в Пекіні призводять до миттєвої зупинки конвеєрів у Німеччині, Франції чи Італії.
Показовим прикладом є ситуація з галієм — металом, без якого неможливо створити сучасні радари та силову електроніку. З 2016 року його вартість злетіла з 197 до понад 2200 доларів за кілограм. Причина такого стрибка — не лише дефіцит, а й вибуховий попит з боку ІТ-сектору. Наразі автопром споживає лише 3% світового видобутку галію та 17% напівпровідників. У порівнянні з бюджетами розробників ШІ, автоконцерни мають значно меншу фінансову маневровість, що робить їх «молодшими партнерами» на ринку мікроелектроніки.
Ситуацію підігріває і внутрішня стратегія самих автогігантів. Прагнення Volkswagen, Stellantis чи BMW перетворити автомобіль на «комп’ютер на колесах» із функціями автопілота лише посилює попит на обчислювальні потужності. Плани щодо запуску флотів роботаксі на базі чипів Nvidia вимагають у рази більше сенсорів та чипів, ніж класичне авто з двигуном внутрішнього згоряння. Таким чином, галузь власноруч розганяє дефіцит сировини, за яку вона не здатна ефективно конкурувати з Кремнієвою долиною за ціною.
## Україна як стратегічний промисловий тил Європи
У контексті пошуку шляхів мінімізації ризиків (так званої стратегії de-risking) європейські експерти все частіше звертають увагу на концепцію nearshoring — перенесення виробництва ближче до кінцевого споживача. У цьому сценарії Україна відіграє критично важливу роль, яка виходить далеко за межі звичайного постачальника дешевої робочої сили. Досвід останніх років показав, що український кластер автокомпонентів володіє унікальною стійкістю.
Попри масштабну війну, постійні атаки на енергетичну систему та складну логістику, українські заводи з виготовлення кабельних джгутів та інших електротехнічних вузлів не лише не зупинилися, а й забезпечили безперебійність роботи провідних європейських брендів. Для таких гігантів, як BMW чи Volkswagen Group, українські потужності стали запобіжником від повного колапсу системи постачання «точно в строк» (just-in-time).
За оцінками EY, створення нових переробних підприємств безпосередньо в країнах ЄС займе щонайменше п’ять років і потребуватиме мільярдних інвестицій. У цьому перехідному періоді українська промислова база є тим реальним «тилом», який дозволяє Європі зберігати виробничу автономність. Якщо раніше співпраця з Україною розглядалася переважно через призму економічної вигоди, то сьогодні це питання фізичного виживання промислового потенціалу Євросоюзу. Генеральна директорка ACEA Сігрід де Вріс наголошує, що без надійних регіональних партнерів європейський автопром ризикує перетворитися на складальний цех для іноземних технологій, втративши власну інженерну ідентичність.


